
از اول آذر، پروندهٔ خسارت شخص ثالث و بدنه در شرکتهای بیمه کاغذ ندارد؛ حتی وقتی زیاندیده حضوری مراجعه میکند. اما یک تکه از این مسیر هنوز روی کاغذ مانده است: امضای خودِ مراجعهکننده.
بیمهٔ مرکزی ۱۳ آبان ۱۴۰۵ با ابلاغ بخشنامهای، شرکتهای بیمه را مکلف کرد تا ۳۰ آبان فرایند اعلام، رسیدگی و پرداخت خسارتهای شخص ثالث و بدنهٔ خودرو را بدون اسناد کاغذی عملیاتی کنند. به گزارش تیننیوز، طبق این بخشنامه «منوط کردن رسیدگی و پرداخت خسارت به دریافت مدارک کاغذی ممنوع خواهد بود» و اگر بیمهگذار یا زیاندیده حضوری به شعبه بیاید، شرکت بیمه مکلف است پرونده را دیجیتال و در سامانهٔ برخط خود تشکیل دهد.
عباس خسروجردی، مدیرکل نظارت بر بیمههای اموال و خودروی بیمهٔ مرکزی، هم به خبرگزاری مهر گفته است مراکز حضوری پرداخت خسارت تعطیل نمیشوند؛ فقط شرکتهای بیمه نباید از مردم مدرک کاغذی بخواهند و حتی در مراجعهٔ حضوری باید پروندهٔ دیجیتال تشکیل دهند.
امضا؛ آخرین برگهٔ کاغذی
بیشتر این مسیر را اپلیکیشنها و سامانههای غیرحضوری حل میکنند. اما در مراجعهٔ حضوری، برخی اسناد هنوز امضای خودِ مراجعهکننده را میخواهند: «اخذ تأییدیه از ذینفع» که در بخشنامه یکی از مراحل ثبت در سامانه است، و رسید تسویه یا تعهدنامهای که بیمه پیش از پرداخت میگیرد.
اگر این اسناد روی کاغذ امضا و بعد اسکن شوند، هم کاغذ تولید شده و هم آنچه در پرونده میماند فقط تصویری است که بهراحتی از سندی به سند دیگر کپی میشود.
پد امضا چه چیزی ثبت میکند
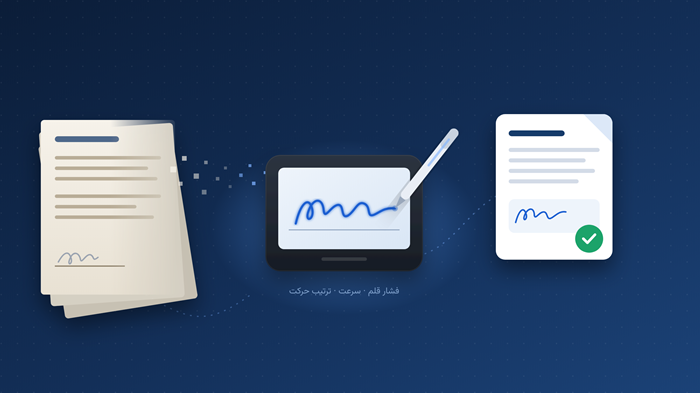
یکی از ابزارهایی که برای پر کردن این شکاف مطرح است، پد امضای دیجیتال است: صفحهای که مراجعهکننده با قلم روی آن امضا میکند و امضا مستقیم کنار متن سند در سامانه مینشیند. تفاوت آن با اسکن، دادهای است که ثبت میشود: علاوه بر شکل امضا، فشار قلم، سرعت و ترتیب حرکت دست.
مدلهای رنگی این پدها میتوانند متن تأییدیه و مبلغ خسارت را پیش از امضا نشان دهند. قانون تجارت الکترونیکی ایران هم امضای الکترونیکی را به رسمیت شناخته و شرایط «امضای الکترونیکی مطمئن» را در مادهٔ ۱۰ آورده است. با این حال، اعتبار نهایی هر سند به رویه و سامانهای بستگی دارد که امضا در آن ثبت و نگهداری میشود، نه فقط به دستگاه.
فراتر از بیمه
مسئلهٔ «امضای پشت میز» در بخشهای دیگر اقتصاد دیجیتال هم تکرار میشود. بانکها برای فرم و رسید باجه، بیمارستانها برای رضایتنامهٔ آگاهانهای که ممکن است سالها بعد در پروندهای لازم شود، و هتلها برای کارت ثبتنام مهمان با همین پرسش روبهرو هستند.
در اتوماسیون اداری سازمانها هم توکنهای امضای دیجیتال برای کارکنان کار میکند. اما امضای پیمانکار، کارمند تازهاستخدام یا گیرندهٔ کالایی که گواهی دیجیتال ندارد، اغلب هنوز روی کاغذ گرفته میشود.
الزام نیست، ابزار است
باید توجه داشت که بخشنامهٔ بیمهٔ مرکزی دربارهٔ روش امضا حکمی ندارد و استفاده از پد امضا را الزامی نکرده است. مسیر اصلی بخشنامه غیرحضوری است و هر راهکاری که تأییدیه را بهصورت معتبر در پرونده ثبت کند، الزام را برآورده میکند. کارشناس ارزیابی هم که سر صحنهٔ تصادف یا در تعمیرگاه است، به تبلت یا گوشی نیاز دارد، نه پد رومیزی.
جایگاه پد امضا، پیشخوان مراکز حضوری پرداخت خسارت است. تحلیلی دربارهٔ جایگاه پد امضا در اجرای این بخشنامه این تفکیک را با جزئیات بررسی کرده و بیمهٔ عمر را بازار مهمتری برای این ابزار میداند؛ جایی که اظهارنامهٔ سلامت و تعیین ذینفع حضوری امضا میشوند و ممکن است سالها بعد محل اختلاف شوند.
با اجرای این بخشنامه، پیشخوانهای حضوری آزمونی خواهند بود برای اینکه حذف کاغذ تا آخرین برگه پیش میرود، یا در لحظهٔ امضا متوقف میشود.

لینک کوتاه: