
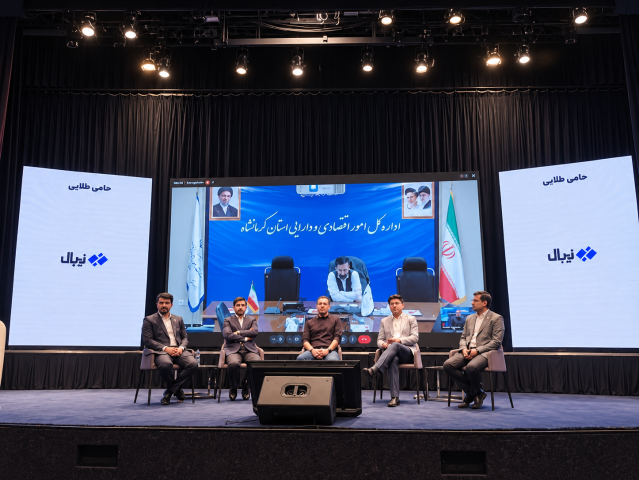
گسترش خدمات اعتباری و ورود لندتکها به بازار تسهیلات خرد، دسترسی گروههای بیشتری از مردم به خرید غیرنقدی را ممکن کرده است، اما زیرساخت اعتبار در ایران همچنان با دو محدودیت اساسی روبهروست: از یک سو، اعتبارسنجی کاربران در پلتفرمهای مختلف یکپارچه نیست و از سوی دیگر، دریافت اعتبار همچنان تا حد زیادی به وثیقه یا اعتبار اختصاصیافته به پذیرندگان وابسته است.
در چنین شرایطی، حتی اگر دسترسی به منابع مالی گسترش پیدا کند، نمیتوان از شکلگیری یک نظام اعتباردهی فراگیر صحبت کرد؛ نظامی که در آن رفتار مالی افراد، نه صرفا دارایی و محل خرید آنها، مبنای تصمیمگیری باشد.
به گزارش زیمانیوز این موضوع در پنل «پول و اعتماد؛ زیرساخت اعتبار از کجا میآید» در رویداد فیناپ ۲۴ با حضور امیرحسین داوودیان، معاون بانکداری شخصی بانک تجارت، عظام کیانینژاد، مدیرعامل تکنوپی، مجید کریمی، رئیس مرکز ملی تأمین مالی ایران، یاسر مرادی، عضو هیاتمدیره بانک صادرات، نیما نامداری، مدیرعامل کارنامه و امیر شکاری بررسی شد.
حاضران در این نشست اگرچه از منظرهای متفاوتی به بازار اعتبار نگاه میکردند، اما صحبتهای آنها نشان میداد توسعه دسترسی به اعتبار بهتنهایی برای شکلگیری یک زیرساخت اعتباری کارآمد کافی نیست.
اعتبار از رابطه شخصی به اعتبارسنجی دیجیتال رسید
امیرحسین داوودیان با اشاره به تغییر الگوی اعتباردهی در اقتصاد ایران گفت در گذشته روابط اعتباری در بازار بر پایه شناخت و اعتماد متقابل شکل میگرفت. برای مثال، بنکدار از تولیدکننده اعتبار میگرفت و این رابطه با اسناد تجاری یا حتی بدون سند رسمی برقرار میشد. در بازار مصرف نیز فروش کالا با چک کارمندی نمونهای از همین روابط بود، اما چنین امکانی برای همه مردم وجود نداشت و بسیاری از مصرفکنندگان ناچار بودند خریدهای خود را نقدی انجام دهند.
به گفته او، ورود بازیگران خصوصی و لندتکها امکان دسترسی به اعتبار را برای گروه بزرگتری از مردم فراهم کرد. این شرکتها با استفاده از سازوکارهای اعتبارسنجی و ضمانت، امکان خرید غیرنقدی را حتی برای افرادی که لزوماً از قبل شناختهشده نبودند، فراهم کردند. در این ساختار، ضمانت بازپرداخت میتواند از سوی بانک یا شرکتهای فناور دارای دانش اعتبارسنجی تأمین شود.
با این حال، داوودیان معتقد است صنعت لندتک نتوانسته از تمام ظرفیتهای خود استفاده کند و بیش از اندازه به واسطهگری در عرضه تسهیلات محدود شده است. او با اشاره به تغییر مدل فعالیت این شرکتها گفت در ابتدا بازی لندتکها بیشتر بر افزایش فروش متمرکز بود، اما در ادامه به سمت سهمگرفتن از منابع بانکها و دریافت پول برای قرضدادن به مردم حرکت کرد.
از نگاه او، این مدل با فرض تداوم شرایط اقتصادی فعلی در یک تا دو سال آینده با مشکل مواجه میشود و برنده بازار بازیگری خواهد بود که بتواند زیرساخت تأمینکنندگان و روابط تجاری را توسعه دهد و امکان گردش اعتبار غیرنقدی را در زنجیره تجارت فراهم کند.
اعتبار به پذیرنده میرسد، نه لزوما به فرد
اما مسئله فقط نحوه تأمین منابع نیست؛ چگونگی شناسایی اعتبار افراد نیز به یکی از چالشهای این بازار تبدیل شده است. نیما نامداری با تفکیک خدمات BNPL از تسهیلات بانکی توضیح داد که در مدل رایج خرید اعتباری، اعتبار لزوماً به شخص تعلق نمیگیرد، بلکه به پذیرنده اختصاص داده میشود تا آن را میان مشتریان خود توزیع کند. در چنین مدلی، اعتبار در شبکه مشخصی از پذیرندگان قابل استفاده است و لزوماً به یک اعتبار عمومی و قابل استفاده در بخشهای مختلف اقتصاد تبدیل نمیشود.
نامداری یکی از محدودیتهای این ساختار را نبود اعتبارسنجی یکپارچه کاربران دانست. به گفته او، اطلاعات رفتار اعتباری مشتریان در پلتفرمهای مختلف بهصورت جامع تجمیع نمیشود و هر کسبوکار تا حد زیادی بر اساس دادههای داخلی خود درباره مشتری تصمیم میگیرد. در نتیجه، ممکن است فردی در یک پلتفرم سابقه اعتباری مناسبی داشته باشد، اما این سابقه در پلتفرم دیگری مبنای دریافت اعتبار قرار نگیرد.
این مسئله از منظر عظام کیانینژاد نیز یکی از تناقضهای بازار اعتبار است. او با اشاره به ادعای دموکراتیزهشدن اعتبار از سوی لندتکها، تأکید کرد که اتکای بیش از اندازه به توثیق دیجیتال میتواند این هدف را محدود کند؛ چراکه بسیاری از افراد اساساً دارایی قابلتوجهی ندارند که بتوانند آن را بهعنوان وثیقه ارائه کنند. به این ترتیب، اگر قرار باشد دسترسی به اعتبار همچنان به دارایی افراد وابسته باشد، بخشی از جامعه از همان ابتدا امکان استفاده از این خدمات را نخواهد داشت.
عبور از وثیقهمحوری با اعتبارسنجی دادهمحور
در سمت دیگر این بحث، مجید کریمی، رئیس مرکز ملی تأمین مالی ایران، از تلاش برای توسعه ابزارهایی خبر داد که وابستگی تأمین مالی به بانکها و وثایق سنتی را کاهش دهند. او با اشاره به راهاندازی سامانه توثیق الکترونیکی داراییها، «ست»، گفت در این سامانه ۳۵ نوع دارایی بهعنوان وثیقه پذیرفته شده است تا امکان استفاده از داراییهای متنوعتر برای دریافت اعتبار فراهم شود.
کریمی در عین حال تأکید کرد که مسیر توسعه نظام اعتباری باید از وثیقهمحوری به سمت اعتبارسنجی دادهمحور حرکت کند. به گفته او، بر اساس ظرفیتهای قانونی جدید، مجموعههایی که به دادههای مشتریان دسترسی دارند نیز میتوانند برای تأسیس شرکت اعتبارسنجی اقدام کنند. این شرکتها میتوانند با استفاده از دادههای موجود در پلتفرمهایی مانند اسنپ و دیجیکالا، به مرجع اعتبارسنجی متقاضیان تبدیل شوند.
او همچنین به ابزارهای دیگری برای توسعه تأمین مالی اشاره کرد؛ از جمله تأمین مالی زنجیره تأمین یا SCF که به گفته او حجم آن از حدود ۲۵ همت به ۳۰۰ همت رسیده است.
فکتورینگ نیز از دیگر ابزارهایی بود که کریمی به آن پرداخت؛ روشی که در آن پیمانکار میتواند بر مبنای قرارداد خود با کارفرما منابع مالی دریافت کند. او معتقد است توسعه این ابزار به فاکتورهای کوچکتر میتواند دامنه تأمین مالی را گسترش دهد. کریمی همچنین از برنامه ایجاد صندوقهای تضمین غیردولتی و اتصال آنها به سامانه وثایق سخن گفت؛ اقدامی که میتواند وابستگی صدور ضمانتنامه به بانکها را کاهش دهد.
هزینه اعتبار را چه کسی پرداخت میکند؟
یاسر مرادی، عضو هیاتمدیره بانک صادرات، با اشاره به تفاوت توان بانکها و تسهیلاتیارها در ارائه خدمات اعتباری، بر ضرورت همکاری این دو گروه تأکید کرد. به گفته او، بانکها وظیفه تأمین مالی و پرداخت تسهیلات را بر عهده دارند، اما در ارائه خدمات خرد به مشتریان نهایی بهاندازه تسهیلاتیارها چابک نیستند واساسا وظیفه انها پرداخت اعتبار یا تسهیلات خرد به افراد نیست. او معتقد است استفاده از ابزارهای اعتبارسنجی و توثیق دیجیتال میتواند به کاهش ریسک نکول و هزینه تمامشده تسهیلات کمک کند.
مرادی همچنین تأکید کرد که مدل درآمدی خدمات اعتباری نباید بر مصرفکننده نهایی متمرکز باشد و فروشنده کالا باید سهمی از هزینه ارائه این خدمات را بر عهده بگیرد. او هشدار داد انتقال بیش از اندازه هزینهها به مشتری میتواند به تجربه استفاده از خدمات اعتباری و در نهایت به کل بازار آسیب بزند.
کیانینژاد نیز به مسئله توزیع هزینه و ریسک در خدمات اعتباری اشاره کرد و این پرسش را مطرح کرد که آیا کاربران خوشحساب هزینه بدحسابی سایر مشتریان را پرداخت میکنند؟ به گفته او، هزینه ارائه اعتبار در گروههای کالایی مختلف یکسان نیست. برای مثال، در بازار موبایل با حاشیه سود حدود ۱.۵ تا ۲ درصدی، انتقال هزینه اعتبار به قیمت کالا محتملتر است، در حالی که در بازار لوازم خانگی با حاشیه سود بالاتر، پذیرنده میتواند بخشی از این هزینه را از محل سود خود تأمین کند. از نگاه او، اعتبارسنجی باید مستمر و مبتنی بر دادههای بهروز باشد تا ریسک هر مشتری متناسب با رفتار اعتباری خودش ارزیابی شود.
مجموع دیدگاههای مطرحشده در این پنل نشان میدهد مسئله زیرساخت اعتبار در ایران صرفاً به تأمین منابع مالی یا ایجاد ابزارهای جدید برای ضمانت بازپرداخت محدود نمیشود. توسعه اعتبار به زیرساختی نیاز دارد که بتواند رفتار مالی افراد را در بخشهای مختلف اقتصاد شناسایی کند و سابقه اعتباری آنها را از یک پلتفرم به پلتفرم دیگر انتقال دهد. در غیر این صورت، اعتبار همچنان در شبکههای محدود پذیرندگان محصور میماند و دسترسی به آن برای افرادی که دارایی قابلتوجه یا سابقه اعتباری شناختهشده ندارند، دشوار خواهد بود.

لینک کوتاه: