
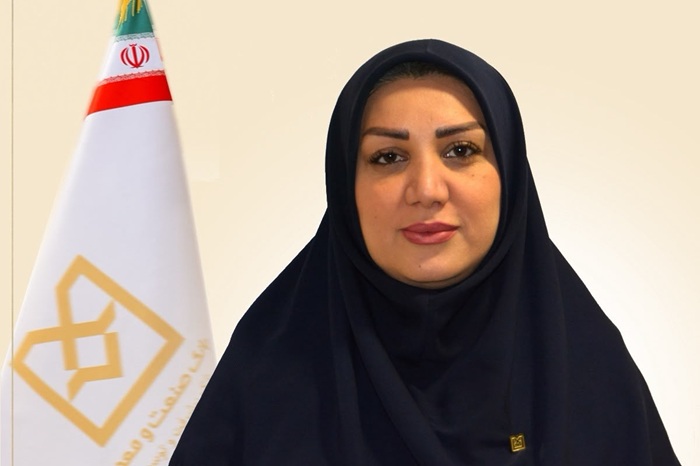
یک ایده برای تغییر رابطه زنان با نظام مالی؛ پلتفرمی که قرار است خدمات بانکی، اعتباری، سرمایهگذاری، بیمهای و بازار را در یک اکوسیستم یکپارچه جمع کند. زهرا خانلری، مشاور تحول دیجیتال و معماری سازمانی و طراح این طرح، معتقد است مسئله زنان در اقتصاد ایران فقط کمبود فرصت شغلی نیست، بلکه محدودیت دسترسی به منابع مالی، اعتبار و شبکههای تجاری نیز مانع تبدیل توانمندیهای آنان به فعالیت اقتصادی پایدار شده است.
به گزارش زیمانیوز، دسترسی به منابع مالی و اعتباری یکی از چالشهای مهم زنان در مسیر راهاندازی و توسعه کسبوکار است؛ چالشی که برای زنان سرپرست خانوار، صاحبان مشاغل خانگی و کسبوکارهای خرد، ابعاد جدیتری پیدا میکند. در شرایطی که بخش قابل توجهی از فعالیتهای اقتصادی زنان در مقیاس کوچک و خارج از ساختارهای رسمی انجام میشود، نداشتن وثیقه، سابقه اعتباری یا دسترسی به شبکههای تجاری میتواند مسیر رشد این کسبوکارها را محدود کند.
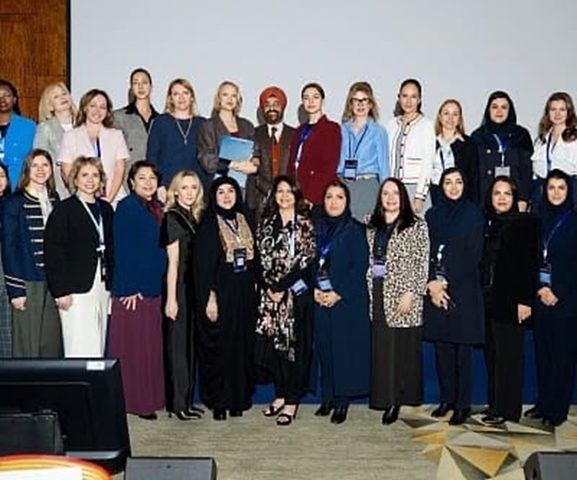
در چنین شرایطی، ایده طراحی «پلتفرم یکپارچه مالی زنان» با هدف اتصال خدمات بانکی، اعتباری، سرمایهگذاری، بیمهای، آموزشی و بازار مطرح شده است؛ طرحی که در نخستین مجمع بینالمللی مالی بانوان در مسکو نیز ارائه شد و تندیس رسمی «بهترین رأی» را دریافت کرد.
اما پرسش مهم این است که آیا چنین پلتفرمی میتواند از مرحله طراحی و ارائه در یک رویداد بینالمللی عبور کند و به زیرساختی عملیاتی برای بهبود دسترسی زنان به منابع مالی تبدیل شود؟
برای بررسی ابعاد این طرح، اهداف اقتصادی، مدل اعتبارسنجی و چشمانداز اجرایی آن با زهرا خانلری، مشاور تحول دیجیتال و معماری سازمانی و طراح پلتفرم جامع مالی زنان، گفتوگو کردهایم.
از شناسایی شکاف اقتصادی تا طراحی یک اکوسیستم مالی
زیمانیوز: ایده شکلگیری پلتفرم جامع مالی زنان از چه نیازی نشأت گرفت و قرار است چه خلأیی را در خدمات مالی و بانکی موجود برطرف کند؟
زهرا خانلری: ایده این پلتفرم از شناسایی شکافی اقتصادی و مالی شکل گرفت؛ شکافی میان ظرفیتهای واقعی زنان برای فعالیت اقتصادی و میزان دسترسی آنها به ابزارها و زیرساختهای لازم برای بالفعل کردن این ظرفیتها.
در تعامل با فعالان اقتصادی، صاحبان کسبوکار، تولیدکنندگان و نمایندگان تشکلهای تخصصی و همچنین در چارچوب فعالیت در شورای سیاستگذاری زنان ICT کشور، با مسائل مشترکی مواجه شدم. زنان بسیاری از تخصص، مهارت، تجربه و ایدههای اقتصادی برخوردارند، اما در مراحل مختلف فعالیت اقتصادی، از راهاندازی کسبوکار تا توسعه و ورود به بازار، با محدودیتهایی در دسترسی به منابع مالی، اعتبار، سرمایهگذاری، وثایق و شبکههای تجاری روبهرو هستند.
این مسئله بهویژه برای زنان سرپرست خانوار، صاحبان کسبوکارهای خانگی و خرد و کارآفرینانی که در مرحله توسعه فعالیت خود قرار دارند، اهمیت بیشتری دارد.
بر اساس نتایج طرح آمارگیری نیروی کار مرکز آمار ایران در بهار ۱۴۰۵، نرخ مشارکت اقتصادی زنان ۱۳.۷ درصد و برای مردان ۶۷.۸ درصد گزارش شده است. همچنین نرخ بیکاری زنان به ۱۶.۷ درصد رسیده، درحالیکه این شاخص برای مردان ۷.۵ درصد بوده است. این ارقام نشاندهنده شکاف قابل توجه جنسیتی در مشارکت اقتصادی و دسترسی به فرصتهای شغلی در کشور است.
بنابراین، مسئله صرفاً ایجاد فرصتهای شغلی جدید نیست؛ بلکه باید سازوکارهایی طراحی شود که ظرفیتهای اقتصادی زنان را به فعالیت مولد، درآمد پایدار، سرمایهگذاری و اشتغال تبدیل کند.
بر همین اساس، ایده پلتفرم یکپارچه مالی زنان را مطرح کردم. رویکرد اصلی این طرح، عبور از نگاه سنتی به خدمات بانکی و حرکت به سمت یک اکوسیستم مالی است؛ اکوسیستمی که خدمات بانکی، اعتباری، سرمایهگذاری، بیمهای، آموزشی و بازار را به یکدیگر متصل کند.
پلتفرمی فراتر از خدمات بانکی و پرداخت
زیمانیوز: این پلتفرم در چه ابعادی طراحی شده و چه خدماتی قرار است در اختیار کاربران قرار دهد؟ همچنین نقشه راه اجرای آن چگونه تعریف شده است؟
خانلری: این پلتفرم بر اساس یک مدل کسبوکار جامع و با هدف پاسخگویی یکپارچه به نیازهای مالی و اقتصادی زنان طراحی شده است.
در طراحی آن، علاوه بر خدمات پایه بانکی و پرداخت دیجیتال، مجموعهای از خدمات اعتباری و تأمین مالی، سرمایهگذاری، بیمه، آموزش و مشاوره مالی، بازارگاه کسبوکارهای زنان و ارتباط با شبکههای تجاری و سرمایهگذاران پیشبینی شده است.
یکی از ویژگیهای مهم طرح، توجه به تفاوت نیازهای گروههای مختلف زنان است؛ از زنان سرپرست خانوار و صاحبان کسبوکارهای خانگی و خرد تا کارآفرینان و مدیران بنگاههای اقتصادی. بر همین اساس، قرار است خدمات متناسب با شرایط مالی، نوع فعالیت و مرحله رشد اقتصادی هر گروه طراحی شود.
همچنین در معماری پیشنهادی، امکان اتصال به ظرفیت بانکها، صندوقهای سرمایهگذاری، شرکتهای بیمه و سایر ارائهدهندگان خدمات تخصصی دیده شده است تا بهجای ارائه خدمات پراکنده، یک تجربه مالی یکپارچه برای کاربران ایجاد شود.
نقشه راه اجرایی طرح در شش مرحله، از طراحی مدل کسبوکار و زیرساخت فنی و اجرای نسخه اولیه تا توسعه محصولات و گسترش دامنه فعالیت در سطح ملی، منطقهای و بینالمللی پیشبینی شده است. رویکرد پیادهسازی نیز تدریجی خواهد بود.
بانک صنعت و معدن؛ از ظرفیت بانکی تا پیشنهاد ایجاد صندوق سرمایهگذاری ارزی
زیمانیوز: با توجه به مطرح شدن طرح در بانک صنعت و معدن، نقش این بانک در اجرای پروژه چیست و آیا حمایت مشخصی برای تأمین مالی یا همکاری اجرایی شکل گرفته است؟
خانلری: بانک صنعت و معدن با توجه به مأموریت توسعهای و تخصصی خود و ارتباط با بنگاههای صنعتی و تولیدی، میتواند ظرفیت مؤثری برای پیشبرد این طرح فراهم کند.
از جمله ظرفیتهای قابل استفاده، تسهیل ارتباط کسبوکارهای زنان با منابع مالی و فرصتهای سرمایهگذاری، زنجیرههای تأمین و ارزش، بازارهای فروش و شبکه فعالان اقتصادی است.
در مدل پیشنهادی، نقش بانک صرفاً به ارائه خدمات بانکی محدود نمیشود، بلکه میتواند زمینه همکاری و همافزایی میان بانکها، صندوقهای سرمایهگذاری، شرکتهای بیمه، مجموعههای فناوری و نهادهای پشتیبان کسبوکار را فراهم کند تا خدمات موردنیاز زنان در قالب یک پلتفرم یکپارچه در دسترس قرار گیرد.
موضوع پلتفرم در جلسه هیأت عامل بانک صنعت و معدن مطرح شد و مدیرعامل بانک ضمن استقبال از طرح و تأکید بر اهمیت بهرهگیری از ظرفیتهای اقتصادی زنان، ایجاد صندوق سرمایهگذاری ارزی بانک را بهعنوان یکی از مسیرهای پیشنهادی برای آغاز پیادهسازی طرح مورد حمایت قرار دادند.
این موضوع میتواند زمینهساز آغاز مرحله نخست اجرای پروژه باشد.
اعتبارسنجی زنان بر اساس عملکرد واقعی اقتصادی
زیمانیوز: یکی از محورهای مهم این طرح، تسهیل دسترسی زنان به اعتبار و تسهیلات بر اساس رفتار مالی و عملکرد اقتصادی آنهاست. این سازوکار چگونه عمل میکند و چه فرصتی برای زنان دارای کسبوکارهای خرد و مشاغل خانگی ایجاد خواهد کرد؟
خانلری: استفاده از الگوی رفتار مالی و دادههای واقعی فعالیت اقتصادی زنان، یکی از موارد مهم در ارزیابی اعتبار آنهاست.
شاخصهایی مانند استمرار تراکنشها، گردش مالی، میزان فروش، سابقه فعالیت و نظم در بازپرداخت میتوانند در کنار روشهای متعارف اعتبارسنجی مورد توجه قرار گیرند.
این موضوع بهویژه برای زنانی اهمیت دارد که با وجود فعالیت اقتصادی و درآمدزایی، به دلیل نداشتن وثایق یا سوابق اعتباری رسمی، امکان دسترسی محدودی به تسهیلات دارند.
در کنار این ظرفیت، بازارگاه مشاغل خانگی نیز پیشبینی شده است تا زنان بتوانند محصولات و خدمات خود را عرضه کنند و به مشتریان و بازارهای گستردهتری دسترسی داشته باشند.
این بازارگاه فقط یک بستر فروش نیست، بلکه میتواند به شکلگیری سابقه قابل ارزیابی از فعالیت اقتصادی، میزان فروش و گردش مالی کسبوکارها کمک کند. چنین دادههایی در آینده میتوانند مبنایی برای طراحی خدمات اعتباری متناسب با عملکرد واقعی این کسبوکارها باشند.
در واقع، پلتفرم به دنبال ایجاد زنجیرهای از توانمندسازی اقتصادی است؛ از ایجاد فرصت فروش و توسعه بازار تا فراهم کردن زمینه دسترسی به منابع مالی.
دستاورد مسکو؛ فراتر از دریافت یک تندیس؟
زیمانیوز: طرح پلتفرم جامع مالی زنان در مجمع بینالمللی مالی بانوان در مسکو تندیس «بهترین رأی» را دریافت کرد. این حضور چه دستاوردی برای طرح داشت و آیا به فرصتهای همکاری بینالمللی منجر شده است؟
خانلری: حضور در نخستین مجمع بینالمللی مالی بانوان در مسکو، در کنار بیش از ۲۰۰ مدیر ارشد بانکی و فعال اقتصادی از ۱۵ کشور، فرصت ارزشمندی برای معرفی رویکردهای نوین تأمین مالی و توانمندسازی اقتصادی زنان فراهم کرد.
یکی از نکات قابل توجه در این مجمع، همراستایی رویکرد پلتفرم با مباحث مطرحشده در نشستهای تخصصی، از جمله توسعه اکوسیستمهای مالی دیجیتال، اعتبارسنجی رفتاری، تأمین مالی کسبوکارهای خرد و اتصال آنها به زنجیرههای ارزش بود.
همچنین در حاشیه اجلاس، گفتوگوهایی با نمایندگان نهادهای مالی و اقتصادی کشورهای مختلف انجام شد و پیشنهادهایی برای بررسی زمینههای همکاری، از جمله ایجاد ارتباط و اتصال خدمات و سرویسهای مالی و دیجیتال طرفین به یکدیگر و فراهم کردن زمینه مشارکت انجمنها و تشکلهای تخصصی در توسعه این پلتفرم مطرح شد.
این پیشنهادها میتواند زمینه بررسی فرصتهای همکاری مشترک و تعاملات بیشتر در آینده را فراهم کند.
در پایان این رویداد، طرح پلتفرم جامع مالی زنان با جلب حداکثری آرای حاضران، موفق به دریافت تندیس رسمی «بهترین رأی» شد.
از ایده تا اجرا؛ آزمون اصلی پلتفرم
پلتفرم جامع مالی زنان در صورت تحقق اهداف طراحیشده میتواند فراتر از یک ابزار بانکی عمل کند و به بستری برای پیوند میان فعالیت اقتصادی، اعتبار، سرمایهگذاری و بازار تبدیل شود. بهویژه برای زنانی که در مشاغل خانگی و کسبوکارهای خرد فعالیت میکنند اما به دلیل نداشتن وثیقه یا سابقه اعتباری رسمی، از دسترسی به منابع مالی محروم میمانند.
با این حال، ارزش واقعی چنین طرحی نه با تعداد خدمات پیشبینیشده در معماری آن و نه صرفاً با استقبال در یک رویداد بینالمللی، بلکه با میزان تحقق برنامه اجرایی و اثرگذاری آن بر زندگی اقتصادی کاربران سنجیده خواهد شد.
تبدیل حمایت اولیه بانکها به همکاری عملیاتی، مشخص شدن منابع مالی، راهاندازی نسخه اولیه، تضمین امنیت دادههای مالی کاربران و ایجاد سازوکار شفاف اعتبارسنجی، از جمله موضوعاتی است که در مسیر اجرای این طرح اهمیت تعیینکننده خواهد داشت.
همچنین باید مشخص شود دادههای مالی کاربران با چه سازوکاری جمعآوری و پردازش میشوند، چه نهادی مسئول اعتبارسنجی خواهد بود و چگونه از اطلاعات اقتصادی و شخصی زنان محافظت میشود. این موارد بهویژه در پلتفرمی که قرار است خدمات بانکی، اعتباری و سرمایهگذاری را یکپارچه کند، اهمیت ویژهای دارند.
در نهایت، پرسش اصلی همچنان پابرجاست: آیا این پلتفرم میتواند به زنان کمک کند تا فعالیت اقتصادی خود را از سطح مشاغل کوچک و پراکنده به کسبوکارهایی برخوردار از اعتبار، سرمایه و بازار پایدار ارتقا دهند؟ پاسخ این پرسش را نه در زمان معرفی طرح، بلکه در مرحله اجرای واقعی آن میتوان دریافت.

لینک کوتاه: