
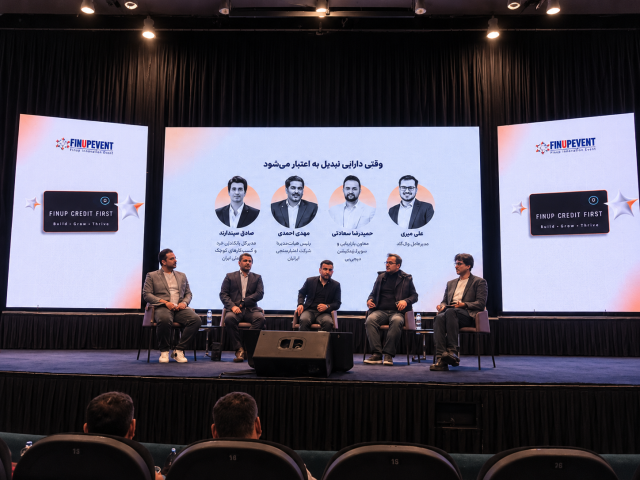
بانکها برای کاهش ریسک تسهیلات به دارایی مشتریان متوسل میشوند، اما فعالان صنعت اعتباردهی معتقدند توثیق دارایی نباید جایگزین سنجش توان بازپرداخت افراد شود. این درحالی است که پلتفرمها توثیق را راهی برای تبدیل داراییهای راکد به ظرفیت اعتباری میدانند، منتقدان هشدار میدهند این روش ممکن است به انتقال ریسک از بانک به مصرفکننده منجر شود.
به گزارش زیما نیوز گسترش خدمات اعتباری و ورود پلتفرمهای لندتک به بازار تسهیلات خرد، بار دیگر موضوع وثیقهگذاری و نسبت آن با اعتبارسنجی را به یکی از بحثهای جدی صنعت مالی تبدیل کرده است.
در شرایطی که بانکها برای کاهش ریسک نکول به دنبال دریافت وثیقه هستند، پلتفرمهای اعتباردهی تلاش میکنند با استفاده از داراییهای مختلف کاربران، امکان دریافت اعتبار را برای گروههای بیشتری فراهم کنند. با این حال، یک پرسش اساسی همچنان باقی است: آیا داشتن دارایی میتواند معیاری برای سنجش توان بازپرداخت وام باشد؟ این پرسش محور اصلی پنل «وقتی دارایی تبدیل به اعتبار میشود» در رویداد فیناپ ۲۴ بود.
اختلاف دیدگاه حاضران از همان ابتدا مشخص بود. از یک سو، توثیق میتواند دسترسی افراد به اعتبار را بدون فروش داراییهایشان ممکن کند و از سوی دیگر، اتکای بیش از اندازه به وثیقه ممکن است انگیزه توسعه اعتبارسنجی را کاهش دهد؛ اعتباری که قرار است بر مبنای رفتار مالی و توان بازپرداخت افراد شکل بگیرد، نه صرفاً میزان دارایی آنها.
دارایی بیشتر، اعتبار بیشتر؟
علی میری، مدیرعامل والگلد، توثیق دارایی را راهی برای افزایش توان اقتصادی افراد میداند. از نگاه او، برای بررسی این موضوع باید میان سه مفهوم ثروت، نقدشوندگی و توان مالی تفاوت قائل شد. ثروت به دارایی فرد مربوط است، نقدشوندگی به امکان تبدیل آن دارایی به وجه نقد و توان مالی به مجموع ظرفیت اقتصادی فرد برای انجام تعهدات و پرداختها.
میری معتقد است توثیق میتواند میان این مفاهیم ارتباط برقرار کند و به افراد اجازه دهد بدون فروش دارایی خود، از ارزش اقتصادی آن برای دریافت اعتبار استفاده کنند. به بیان دیگر، هدف این است که دارایی صرفاً به عنوان ذخیره ارزش باقی نماند و بتواند امکان تامین مالی و سرمایهگذاری را نیز فراهم کند.
این نگاه بهویژه برای پلتفرمهایی که امکان توثیق طلا و سایر داراییها را فراهم کردهاند اهمیت دارد. در چنین مدلی، کاربر به جای فروش دارایی خود برای تامین نقدینگی، آن را به عنوان پشتوانه دریافت اعتبار معرفی میکند و همچنان مالکیت دارایی را حفظ میکند.
با این حال، مسئله از جایی پیچیده میشود که این مدل از منظر بانکها و موسسات اعتباردهنده بررسی شود. بانک برای اعطای تسهیلات به دنبال اطمینان از بازپرداخت است و وثیقه یکی از ابزارهای کاهش ریسک آن محسوب میشود. اما آیا کاهش ریسک بانک به معنای کاهش ریسک کل فرایند اعتباردهی است؟
وثیقه ریسک را حذف نمیکند، آن را جابهجا میکند
صادق سپندارند، مدیرکل بانکداری خرد و کسبوکارهای کوچک بانک ملی ایران، با اشاره به اینکه توثیق در نظام بانکی سابقهای طولانی دارد، معتقد است پلتفرمها تنها فرایند توثیق را سادهتر کردهاند. به گفته او، حتی حدود صد سال پیش نیز بانک کارگشایی با دریافت داراییهایی مانند فرش و طلا به افراد وام میداد. بنابراین اصل دریافت وثیقه موضوع تازهای نیست و آنچه تغییر کرده، سهولت استفاده از این سازوکار است.
او توضیح میدهد: «پلتفرمها توثیق را راحتتر کردهاند و این برای بانک خوب است، اما ریسک هیچوقت از بین نمیرود، بلکه منتقل میشود.»
از نگاه سپندارند، وقتی دارایی فرد به وثیقه گذاشته میشود، ریسک نکول بانک کاهش پیدا میکند، اما این اتفاق لزوماً به معنای اطمینان از توان بازپرداخت مشتری نیست. ممکن است فردی رتبه اعتباری مناسبی داشته باشد، اما دارایی قابل توثیق نداشته باشد؛ همانطور که ممکن است فردی دارایی قابل توجهی داشته باشد، اما توان بازپرداخت اقساط را نداشته باشد.
به باور او، توثیقگرایی بهتنهایی توان بازپرداخت آینده را بررسی نمیکند و نمیتواند جایگزین اعتبارسنجی شود. در چنین شرایطی، اگر فرد نتواند تعهدات خود را پرداخت کند، داراییای که طی سالها پسانداز کرده است، ممکن است برای تسویه بدهی از دست برود.
سپندارند معتقد است ریسک نباید بهطور کامل بر دوش مشتری قرار بگیرد و پلتفرمها باید به جای تکیه صرف بر وثیقه، به توسعه مدلهای اعتبارسنجی و بررسی توان بازپرداخت کمک کنند. از نگاه او، افزایش اعتبار افراد باید متناسب با رفتار بازپرداخت و سابقه اعتباری آنها اتفاق بیفتد.
اعتبارسنجی ایران چه چیزی را اندازه میگیرد؟
بخش دیگری از اختلاف نظر حاضران پنل به محدودیتهای نظام اعتبارسنجی در ایران بازمیگشت. مهدی احمدی، رئیس هیاتمدیره شرکت اعتبارسنجی ایران، معتقد است زیرساخت اعتبارسنجی کشور در سالهای اخیر پیشرفت قابل توجهی داشته است.
او با اشاره به اینکه استانداردهای اعتبارسنجی ایران از بسیاری از کشورهای جهان بهتر شده و دقت پیشبینی آن به بیش از ۹۲ درصد رسیده است، توضیح داد که پوشش اعتبارسنجی نیز نسبت به چهار سال گذشته افزایش یافته است. به گفته احمدی، توسعه این پوشش تا حدی حاصل مشارکت دیجیپی و سایر پلتفرمهای اعتباردهی در ارائه دادههای مربوط به رفتار اعتباری کاربران بوده است.
با این حال، احمدی به یک محدودیت مهم اشاره میکند: مدل فعلی اعتبارسنجی در ایران بیشتر بر تمایل به پرداخت متمرکز است تا توان پرداخت.
به بیان دیگر، نظام اعتبارسنجی تا حد زیادی بررسی میکند که فرد در گذشته چقدر به تعهدات مالی خود پایبند بوده است، اما این اطلاعات لزوماً نشان نمیدهد که او در شرایط فعلی چه میزان ظرفیت اقتصادی برای بازپرداخت یک تسهیلات جدید دارد.
احمدی معتقد است افزایش مبلغ تسهیلات میتواند احتمال نکول را افزایش دهد و در مقابل، تسهیلات خرد در بسیاری از موارد با ریسک اعتباری کمتری همراه هستند. از همین رو، او با اتکای بیش از اندازه به وثیقه برای وامهای خرد و ضروری موافق نیست.
او همچنین تفاوت تسهیلات خرد و کلان را مهم میداند و معتقد است سازوکار اعطای این دو نوع تسهیلات نباید یکسان باشد. به باور احمدی، بخش مهمی از تسهیلات کلان در ایران با مسئله توزیع رانت گره خورده است و حتی بخشی از اعتبارات گرانقیمت پلتفرمها نیز از این منظر قابل بررسی است.
مشکل اعتبارسنجی فقط به پلتفرمها مربوط نیست
حمیدرضا سعادتی، معاون بازاریابی و سوپراپلیکیشن دیجیپی، نیز محدودیت دسترسی به داده را یکی از موانع اصلی توسعه اعتبارسنجی در ایران میداند.
به گفته او، در کشورهایی که بازار اعتبار توسعهیافتهتری دارند، دسترسی به اطلاعات پایه شهروندان و رفتارهای مالی آنها گستردهتر است. برای مثال، اطلاعاتی مانند پرداخت قبض آب و برق نیز میتواند در ارزیابی رفتار مالی افراد مورد استفاده قرار بگیرد. اما در ایران چنین دسترسی فراگیری وجود ندارد و هر شرکت یا پلتفرم عمدتاً بر اساس دادههای محدودی که در اختیار دارد، تصمیمگیری میکند.
سعادتی معتقد است دادههای بانکی در اعتبارسنجی اهمیت زیادی دارند و حتی میتوانند از دادههای موجود در پلتفرمها ارزشمندتر باشند. با این حال، این دادهها بهراحتی در اختیار سایر بازیگران قرار نمیگیرند.
او با اشاره به تجربه دیجیپی در ایجاد کیف ثروت، توضیح داد که این مجموعه تلاش کرده است امکان استفاده از داراییهای سرمایهگذاریشده کاربران را برای افزایش ظرفیت اعتباری آنها فراهم کند. در این مدل، کاربری که در صندوقهای سرمایهگذاری دارایی دارد، میتواند بدون فروش آن دارایی از ظرفیت اعتباری بیشتری برخوردار شود.
سعادتی در عین حال معتقد است دریافت وثیقه بیشتر برای اعتبارات بزرگ کاربرد دارد و نباید به یک قاعده عمومی برای تسهیلات خرد تبدیل شود. از نگاه او، مسئله اصلی این است که زیرساخت داده و اعتبارسنجی باید به اندازهای توسعه پیدا کند که اعطای اعتبار صرفاً به داشتن دارایی وابسته نباشد.
همکاری بدون تبادل داده ممکن نیست
یکی از تناقضهای موجود در بازار اعتبار ایران، نیاز پلتفرمها به همکاری بانکها از یک سو و محدودیت دسترسی آنها به اطلاعات بانکی از سوی دیگر است.
پلتفرمهای اعتباردهی برای تامین منابع مالی به شبکه بانکی وابستهاند، اما در فرایند دریافت خط اعتباری، بانکها همچنان به دنبال دریافت وثیقه هستند. میری نیز در همین زمینه توضیح داد که حتی زمانی که یک پلتفرم برای دریافت خط اعتباری به بانک مراجعه میکند، نخستین درخواست بانک ارائه وثیقه است.
از سوی دیگر، سعادتی معتقد است بانکها اطلاعاتی در اختیار دارند که میتواند به بهبود اعتبارسنجی کمک کند، اما این دادهها بهسادگی در اختیار پلتفرمها قرار نمیگیرد. سپندارند نیز به نبود تبادل اطلاعات کافی میان بانکها و پلتفرمها اشاره کرد و معتقد بود حتی خود پلتفرمهای لندتک و فینتک نیز با وجود برخورداری از دادههای ارزشمند، تمایل چندانی به اشتراکگذاری اطلاعات خود ندارند.
این وضعیت باعث میشود هر کدام از بازیگران بازار با بخشی از اطلاعات مشتری تصمیم بگیرند؛ در حالی که اعتبارسنجی دقیقتر به تصویر جامعتری از رفتار مالی و توان اقتصادی افراد نیاز دارد.
سپندارند معتقد است راهحل، حرکت به سمت الگویی است که در آن بانکها، اپراتورها، لندتکها و فینتکها بتوانند در یک شبکه اعتبارسنجی مشترک مشارکت کنند. در چنین مدلی، اطلاعات هر بازیگر میتواند به تکمیل تصویر اعتباری مشتری کمک کند و وابستگی تصمیمگیری به وثیقه کاهش یابد.
مسئله اصلی، دسترسی به اعتبار است یا توزیع آن؟
در نهایت، اختلاف نظر حاضران پنل را نمیتوان صرفاً مخالفت با توثیق یا دفاع از آن دانست. حتی منتقدان نیز لزوماً اصل استفاده از دارایی به عنوان پشتوانه اعتبار را رد نمیکنند. مسئله این است که توثیق قرار است چه نقشی در نظام اعتباردهی داشته باشد: ابزاری مکمل برای کاهش ریسک یا معیاری اصلی برای تصمیمگیری درباره اعطای اعتبار؟
اگر دارایی جایگزین سنجش توان بازپرداخت شود، ممکن است افراد فاقد دارایی، حتی با وجود سابقه اعتباری مناسب، از دریافت تسهیلات محروم بمانند. در مقابل، افراد برخوردار از دارایی نیز ممکن است بدون برخورداری از توان بازپرداخت کافی، اعتبار دریافت کنند. در چنین شرایطی، وثیقه اگرچه ریسک مستقیم بانک را کاهش میدهد، لزوماً به معنای کاهش ریسک اقتصادی مشتری نیست.
از سوی دیگر، اگر قرار باشد پلتفرمها در توسعه اعتبار خرد نقش بیشتری ایفا کنند، نمیتوان از آنها انتظار داشت بدون دسترسی به دادههای بانکی و منابع مالی مناسب، جایگزین نظام بانکی شوند.
به نظر میرسد مسئله اصلی بازار اعتبار ایران نه انتخاب میان وثیقه و اعتبارسنجی، بلکه تعیین نسبت این دو با یکدیگر است. توثیق میتواند راهی برای استفاده از ظرفیت اقتصادی داراییها باشد، اما تا زمانی که توان بازپرداخت افراد بهدرستی سنجیده نشود و دادههای مالی میان بازیگران مختلف به اشتراک گذاشته نشود، تبدیل دارایی به اعتبار لزوماً به معنای دسترسی عادلانهتر به تسهیلات نخواهد بود.

لینک کوتاه: